
وام مسکن روستایی: هر آنچه برای خانهدار شدن نیاز دارید
راهنمای کامل دریافت وام مسکن روستایی با شرایط ویژه
طرح پرداخت وام
400
میلیون تومانی مسکن روستایی با دوره بازپرداخت
20
ساله آغاز شده است؛ فرصتی استثنایی برای ساخت و بهسازی خانههای روستایی که البته برای تسهیل هرچه بیشتر آن، نیازمند بهینهسازی در ارائه تسهیلات بانکی است.
وام مسکن روستایی: طرحی حمایتی برای توسعه پایدار
وام مسکن روستایی از سالها پیش به عنوان یکی از طرحهای حمایتی دولت، با هدف مقاومسازی خانههای روستایی و کاهش مهاجرت به شهرها، در راستای ساخت و بهسازی مسکن در مناطق روستایی به اجرا درآمده است. این طرح که طی سالیان اخیر شاهد تغییرات عمدهای در میزان تسهیلات و شرایط اعطای آن بوده، با وجود چالشهای گاه و بیگاه، همچنان یکی از اقدامات کلیدی برای توسعه مناطق روستایی به شمار میرود.
جزئیات وام
400
میلیون تومانی در سال جاری
از ابتدای اردیبهشت ماه سال جاری، پرداخت تسهیلات
400
میلیون تومانی با دوره بازپرداخت
20
ساله و ضمانت زنجیرهای آغاز شده است. این تسهیلات با نرخ سود
5
درصد و دوره تنفس سه ساله ارائه میشود. این اقدام در راستای اجرای بند (ث) ماده
51
قانون برنامه هفتم توسعه و با هدف بهسازی و نوسازی مسکن در مناطق روستایی و شهرهای کوچک صورت گرفته است. بانک مرکزی نیز خبر از افزایش سقف فردی این تسهیلات به مبلغ
400
میلیون تومان برای
220
هزار واحد مسکونی داده است.
شایان ذکر است که این طرح از سال
1384
با سقف اولیه
5
میلیون تومان آغاز شد و با توجه به افزایش هزینههای ساختوساز، میزان تسهیلات به تدریج افزایش یافت و در سال
1401
به
200
میلیون تومان، سال
1402
به
350
میلیون تومان و امسال به
400
میلیون تومان رسید.
شرایط دریافت وام مسکن روستایی
برای دریافت این تسهیلات، متقاضیان باید واجد شرایط زیر باشند:
سکونت در روستا یا شهرهای زیر
25
هزار نفر جمعیت.
نداشتن سابقه دریافت وام مسکن روستایی بعد از سال
1384
.
مالکیت زمین یا ملک جهت ساخت یا بازسازی.
اخذ پروانه ساخت برای متقاضیان احداث بنا.
ارائه سند ملکی به عنوان ضمانت به بانک عامل.
علاوه بر این، وضعیت تاهل و عدم بدهی یا چک برگشتی نیز میتواند بر فرآیند دریافت این وام تأثیرگذار باشد.
عملکرد بانکها و چالشهای موجود
بر اساس آمارهای اعلام شده توسط بانک مسکن، این بانک از ابتدای سال
1403
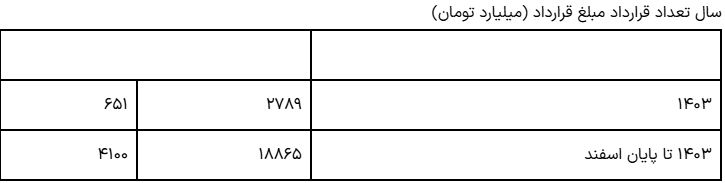
تاکنون قراردادهای متعددی در زمینه ساخت و نوسازی مسکن روستایی منعقد کرده است که نشاندهنده تلاش بانک برای حمایت از توسعه مناطق روستایی است.
با این حال، فرآیند اعطای این وام با مشکلاتی همچون تأخیر در پرداخت، روند طولانی انعقاد قرارداد و عدم تناسب زمان پرداخت تسهیلات با فصول ساختوساز مواجه بوده است. بسیاری از متقاضیان از زمانبندی نامناسب پرداخت آن، بهویژه در فصول سرد سال، گلهمند هستند؛ زیرا امکان ساختوساز در این بازه زمانی با محدودیتها و چالشهایی روبروست. از این رو، پیشنهاد میشود پرداخت این وام در فصول مناسبتر مانند بهار و تابستان انجام شود تا متقاضیان بتوانند در سریعترین زمان ممکن اقدامات لازم را انجام دهند.
راهکارهای بهبود و تخصصی شدن بانکها
یکی از دلایل اصلی چالشهای موجود در اعطای تسهیلات، محدودیت منابع مالی بانکها و بار مالی سنگین این طرح برای نظام بانکی است. به نظر میرسد تخصصیشدن بانکها میتواند راهحلی مناسب برای مقابله با این مشکلات باشد. به عنوان مثال، بانک مسکن به عنوان بانک تخصصی در حوزه مسکن، در سال گذشته بیش از
3000
میلیارد تومان تسهیلات قرضالحسنه ازدواج پرداخت کرده است که نشاندهنده تمرکز این بانک بر حوزههای غیرتخصصی خود نیز هست.
در همین راستا، محمدرضا فرزین، رئیس کل بانک مرکزی، پیشنهاد کرده است که بانکهای تخصصی مکلف شوند که تنها در حوزههای تخصصی خود تسهیلات ارائه دهند. این اقدام میتواند به کاهش بار مالی بانکها و هدفمندشدن تسهیلات منجر شود و کمک قابلتوجهی به بهبود روند اعطای تسهیلات مسکن روستایی داشته باشد.
چشمانداز آینده
وام مسکن روستایی فرصتی مناسب برای توسعه و مقاومسازی خانههای روستایی و بهبود شرایط زندگی در مناطق روستایی است که به نوبه خود میتواند از مهاجرت بیرویه به شهرها جلوگیری کند. حل مشکلات موجود در روند اعطای این تسهیلات و برنامهریزی دقیقتر برای پرداخت آن در زمان مناسب، میتواند به اجرای هرچه بهتر این طرح کمک کند. امید است که با تخصصیشدن بانکها و تامین اعتبارات لازم، شرایط اعطای این تسهیلات برای متقاضیان آسانتر شود.
دیدگاهتان را بنویسید