
همه آنچه باید درباره چک الکترونیک بدانید
نکات مهم درباره چک الکترونیک به گزارش پول بانک، چک الکترونیکی بهعنوان یکی از ابزارهای نوین بانکداری دیجیتال، امکان صدور، انتقال، ضمانت و وصول چک را بدون نیاز به برگه کاغذی فراهم میکند. این شیوه جدید پرداخت با تکیه بر زیرساختهای امن و یکپارچه، خطاهای انسانی را کاهش میدهد، فرآیندها را شفاف میکند و ریسک […]
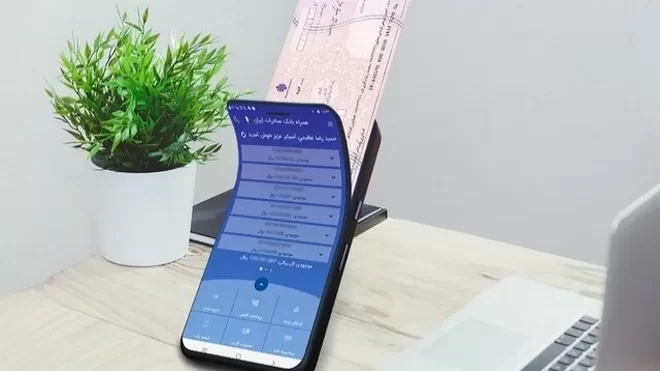
نکات مهم درباره چک الکترونیک
به گزارش پول بانک، چک الکترونیکی بهعنوان یکی از ابزارهای نوین بانکداری دیجیتال، امکان صدور، انتقال، ضمانت و وصول چک را بدون نیاز به برگه کاغذی فراهم میکند. این شیوه جدید پرداخت با تکیه بر زیرساختهای امن و یکپارچه، خطاهای انسانی را کاهش میدهد، فرآیندها را شفاف میکند و ریسک جعل را به حداقل میرساند؛ در نتیجه کسبوکارها میتوانند سریعتر و مطمئنتر تسویه کنند.
چک دیجیتال در عمل همان کارکرد چک کاغذی را دارد اما تمام مراحل آن روی بسترهای الکترونیکی انجام میشود. صدور، انتقال، تضمین و وصول در این فرایند بهصورت دادهمحور انجام میگیرد، بهگونهای که اسناد فیزیکی و امضاهای دستی جای خود را به امضاهای الکترونیکی، احراز هویت غیرحضوری و ثبت مکانیزه میدهند. طبق اعلام مسئولان مرتبط با سامانه «چکاد»، بانکها با بهرهگیری از استانداردهای امنیتی، امکان ارائه خدمات چک دیجیتال را در محیطی پایدار و با قابلیت رصد لحظهای فراهم کردهاند تا مشتریان در شعب و درگاههای بانکی بهسادگی از آن استفاده کنند.
چک الکترونیکی چیست و چگونه کار میکند؟
چک الکترونیکی یک ابزار پرداخت نوین در شبکه بانکی است که برای پاسخ به نیازهای امروز کسبوکارها طراحی شده است. در این سازوکار، اطلاعات کاربر، مشخصات چک و روندهای صدور تا وصول بهصورت دیجیتال ثبت و پردازش میشود. این تمرکز بر داده، علاوه بر افزایش سرعت، امکان صحتسنجی لحظهای، کاهش خطا و ردیابی کامل تراکنش را فراهم میکند. پیامد مستقیم این رویکرد، تسهیل صدور، انتقال و وصول بر بسترهای امن و قابل اتکا است که به کنترل بهتر ریسک و جلوگیری از تخلفات کمک میکند.
در این چارچوب، بررسیهای فیزیکی و کاغذی حذف میشود و ابزارهای دیجیتال مانند امضای الکترونیکی، احراز هویت چندعاملی و کنترلهای دسترسی جایگزین میگردد. همچنین با اتصال به زیرساختهای نظارتی و سامانههای بینبانکی، فرآیندها از ابتدا تا انتها قابل رهگیری است. به این ترتیب، بهرهگیری از چکهای کاغذی برای موارد متعارف، با گزینهای سریعتر، امنتر و سازگار با الزامات جدید حاکمیت داده جایگزین میشود.
پیشنیازهای دریافتی چک دیجیتال
بر اساس ابلاغیههای مرتبط با توسعه چک الکترونیکی، نهادهای متولی بر ایجاد دسترسیهای شفاف و استاندارد برای صدور و دریافت چک تأکید دارند. هماهنگی عملیاتی میان بانکها و پشتیبانی زیرساختی از احراز هویتهای قوی، از جمله الزامات این خدمت است. اتکا به سامانههای یکپارچه برای استعلامها و نظارتهای برخط، از تضاد اطلاعاتی جلوگیری میکند و مسیر رسیدگیها را کوتاهتر میسازد.
در کنار قابلیتهای فنی، الزامات کنترلی نیز مدنظر قرار گرفته است؛ از جمله درج و پیگیری وضعیتهای مختلف چک، فرآیندهای بازبینی، تطبیق تراکنشها، مدیریت خطا و مستندسازی تمامی رویدادها. بهکمک این سازوکارها، بانکها و گیرندگان میتوانند بر مسیر چرخه عمر چک—از لحظه ایجاد تا وصول—نظارت مؤثر داشته باشند و در صورت نیاز اقدام اصلاحی انجام دهند.
چک دیجیتال چه تفاوتی با چک کاغذی دارد؟
در نگاه اول، چک الکترونیکی همان نقش چک کاغذی را ایفا میکند، اما تمام اجزای آن در بستر دیجیتال انجام میشود. تفاوت اصلی در حذف برگه، امضا و تبادل فیزیکی و جایگزینی آن با فرآیندهای متمرکز و استاندارد دیجیتال است. این تغییر، ریسک مفقودی، دستکاری و خطای ثبت را کاهش میدهد و با ثبت کامل سوابق، امکان گزارشگیری دقیق را فراهم میکند.
از سوی دیگر، بهدلیل اتکای چک دیجیتال بر احراز هویت قوی و کنترلهای سیستمی، فرآیندهای اعتبارسنجی و تضمین، شفافتر و قابل رهگیری میشود. یکپارچگی با سامانههای نظارتی، هماهنگی بین بانکها را افزایش میدهد و در نهایت، چرخه صدور تا وصول را سریعتر و امنتر میکند؛ بدون آنکه کاربران از منظر تجربه کاربری، پیچیدگی مضاعفی را تحمل کنند.
چرا چک دیجیتال امنتر است؟
چک الکترونیکی بر پایه مجموعهای از راهکارهای امنیتی بنا شده که شامل احراز هویت چندمرحلهای، کنترلهای دسترسی مبتنی بر نقش، رمزنگاری دادهها در انتقال و نگهداری و استفاده از امضای الکترونیکی معتبر است. این ابزارها امکان جعل، تحریف و سوءاستفاده را کاهش میدهند و با ثبت دقیق رویدادها، زنجیره اطمینان ایجاد میکنند. به این ترتیب هر تغییر یا انتقالی قابل پیگیری است و ریسک اختلافات حقوقی بهوضوح کمتر میشود.
همچنین، تمامی سوابق نقلوانتقال و عملیات مرتبط با چک در سامانههای مربوط ثبت میگردد تا در صورت نیاز، گزارشهای نظارتی و فنی قابل استخراج باشد. تکیه بر استانداردهای بهروز، کنترل ریسک را تسهیل میکند و با حذف فرآیندهای دستی، احتمال بروز خطا و مغایرت را پایین میآورد. در نهایت، مزایای امنیتی و عملیاتی چک دیجیتال، استفاده از آن را برای کسبوکارها و افراد به گزینهای قابل اتکا تبدیل کرده است.
دیدگاهتان را بنویسید