


خیز نرخ سود بینبانکی برای مرز 24 درصد


آخرین وضعیت بازار بینبانکی در هفته پایانی تیر
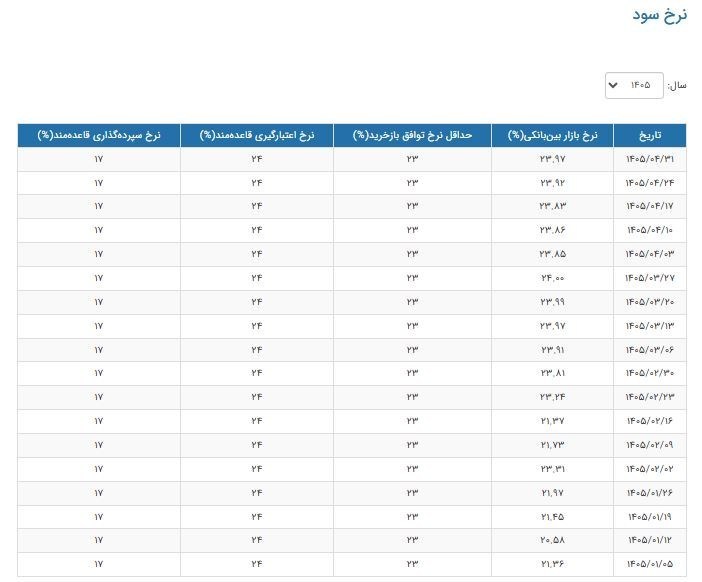
به گزارش پول بانک، بازار بینبانکی در آخرین هفته تیرماه با تداوم روند صعودی مواجه شد و فاصله نرخ سود با سقف کریدور سیاستی به کمترین حد رسید. دادههای تازه بانک مرکزی نشان میدهد نرخ بهره بینبانکی در هفته منتهی به 31 تیر 1405 با ثبت رکوردی جدید در سال جاری، به سطح 23.97 درصد رسیده است؛ رقمی که تنها سه واحد پایه تا مرز حساس 24 درصد فاصله دارد و از تشدید تنگنای نقدینگی در شبکه بانکی و تلاش بانکها برای تامین منابع کوتاهمدت حکایت میکند.
روند هفتهبههفته نرخ سود در تیرماه
مسیر هفتگی تیرماه نشان میدهد بازار پس از نوسان در کانال 23.80 درصد دوباره آهنگ صعودی گرفته است. نرخ در ابتدای ماه روی عدد 23.85 درصد قرار داشت؛ سپس در میانه تیر با شیبی ملایم به 23.86 و بعد 23.83 درصد عقب نشست. اما در دو هفته پایانی ورق برگشت و ابتدا به 23.92 درصد افزایش یافت و نهایتا در ایستگاه پایانی تیر روی 23.97 درصد ثبت شد.
ریپو ثابت، سقف کریدور دستنخورده
این شتاب صعودی در حالی رخ داده که نرخ توافق بازخرید (ریپو) بدون تغییر در سطح 23 درصد ثابت مانده و نرخ اعتبارگیری قاعدهمند نیز همچنان 24 درصد است. تثبیت این دو ابزار نشان میدهد چارچوب کریدور سیاستی تغییر نکرده، اما نرخ بازار به سقف نزدیک شده است.
نزدیکی به سقف کریدور و معنای آن برای نقدینگی
قرار گرفتن نرخ بازار در آستانه 24 درصد بیانگر آن است که بانکها برای جبران کسریهای روزانه بیش از گذشته به منابع یکدیگر متکی شدهاند و عرضه نقدینگی در برابر تقاضای موجود با مضیقه روبهرو است. این وضعیت معمولا زمانی رخ میدهد که نیاز به منابع کوتاهمدت بالا میرود و ظرفیتهای درونشبکهای به نقطه فشار نزدیک میشود.
ردپای سیاستهای انقباضی و ناترازی منابع
تحلیلگران اقتصادی معتقدند ایستادن نرخ سود نزدیک سقف 24 درصدی، پیام روشنی از تداوم رویکرد پولی انقباضی است. در کنار ناترازیهای ساختاری برخی ترازنامهها و محدودیتهای ناشی از کنترل مقداری رشد ترازنامه بانکها، عطش جذب منابع در بازار بینبانکی افزایش یافته و به بالا ماندن نرخها دامن زده است.
همزمان، ثبات نرخ ریپو در سطح 23 درصد و فاصله تقریبا یکدرصدی آن با نرخ بازار نشان میدهد سیاستگذار بخشی از مدیریت نقدینگی را به مکانیسم بازار واگذار کرده، اما شدت تقاضا نرخ را بهسمت سقف کریدور سوق داده است. تا زمانی که فشار تقاضا کاهش نیابد یا تزریق هدفمند نقدینگی انجام نشود، نرخها تمایل دارند در نزدیکی سقف باقی بمانند.
سناریوهای پیشرو و پیامدها برای بازار پول
اگر این روند در هفتههای آینده دوام بیاورد و نرخ از مرز 24 درصد عبور کند، احتمال مداخله فعالانهتر بانک مرکزی وجود دارد؛ از جمله از طریق تزریق نقدینگی در بازار بینبانکی یا بازتنظیم سطوح کریدور برای جلوگیری از اختلال در مبادلات کوتاهمدت میان بانکها. دامنه و زمانبندی چنین اقداماتی به شدت تنگنای نقدینگی و نشانههای همجهت در سایر بازارهای مالی وابسته است.
در مجموع، ماندگاری نرخ سود در سطوح بالا هرچند ابزاری برای مهار فشارهای تورمی تلقی میشود، اما هزینه تامین مالی را افزایش میدهد و ممکن است بر فعالیت بخش واقعی اقتصاد فشار وارد کند.